Star Journal d'information en ligne

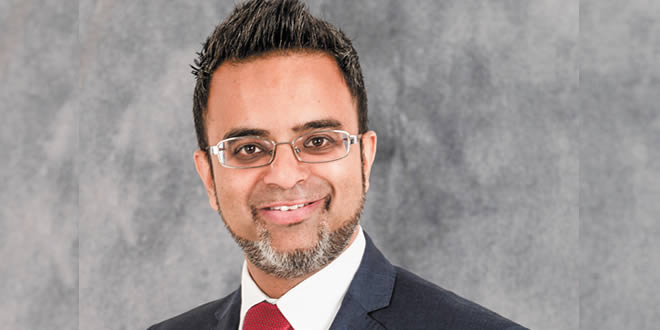
Le spécialiste britannique de la gestion de patrimoine privé, Mohammad Uz-Zaman, Chartered ALFBF, TEP et fondateur d’ADL The Group, est à Maurice à l’occasion de l’International Waqf Conference Mauritius 2026 organisée par l’Awqaf Mauritius Foundation. Expert des trusts, de la planification successorale, des structures patrimoniales transfrontalières et de la finance conforme à la charia, il apporte un éclairage international sur l’évolution du waqf et son potentiel dans une juridiction comme Maurice. Sa participation intervient alors que le pays s’interroge sur la modernisation de son cadre juridique, la gouvernance des waqfs, la protection des actifs et les possibilités d’attirer davantage de capitaux philanthropiques internationaux. Entretien.
Maurice dispose d’une Waqf Act depuis 1941. Cette loi constitue-t-elle une base solide sur laquelle bâtir ? Et que nécessiterait aujourd’hui un cadre moderne pour les biens de mainmorte et la gestion de patrimoine conforme à la charia ?
La Waqf Act de 1941 constitue une base plus solide qu’on pourrait le penser. Elle contient déjà d’importants garde-fous, notamment l’obligation de soumettre des comptes annuels audités, la possibilité de suspendre ou de révoquer un mutawalli dans certaines circonstances, des dispositions permettant la substitution des biens constitués en waqf, ainsi que des règles empêchant le fondateur de conserver un pouvoir de révocation. Pour son époque, il s’agissait d’une législation relativement sophistiquée.
Dans ce cas, le véritable enjeu n’est-il pas moins de remplacer la loi que de la moderniser ?
La question n’est effectivement pas nécessairement de savoir si Maurice doit repartir de zéro, mais plutôt de déterminer ce qui devrait être revu si le pays voulait notamment attirer des capitaux philanthropiques internationaux.
Quatre domaines méritent une attention particulière.
Le premier concerne les sanctions. Certaines amendes prévues par la loi restent aussi faibles que Rs 500, puisqu’elles reflètent encore des montants fixés en 1941. Une obligation d’audit perd une grande partie de son efficacité lorsque les conséquences d’un manquement sont insignifiantes.
Le waqf ne doit pas devenir un moyen de contourner la succession»
Faudrait-il donc revoir en profondeur les sanctions et les mécanismes de contrôle afin de donner une véritable portée aux obligations imposées aux gestionnaires de waqf ?
C’est ce qui nous amène au deuxième enjeu qui est celui de la professionnalisation du rôle du mutawalli, c’est-à-dire de l’administrateur du waqf. Sa rémunération est plafonnée à un dixième des revenus, alors qu’aucune véritable exigence de licence, de qualification ou de compétence professionnelle n’est prévue.
Dans ces conditions, il serait difficile de développer à Maurice un secteur fiduciaire moderne et professionnel autour du waqf.
Quid des autres enjeux ?
Le troisième domaine concerne la nature des actifs pouvant être placés dans un waqf. Les dispositions actuelles laissent subsister certaines incertitudes quant au traitement d’actifs financiers tels que les liquidités, les titres ou les portefeuilles d’investissement.
Or, des fondateurs internationaux, notamment ceux venant des pays du Golfe, voudraient disposer d’une sécurité juridique très claire avant de confier des actifs financiers importants à une structure mauricienne.
Enfin, le quatrième point tient au fait que la loi prévoit qu’un waqf ne peut être constitué que par une personne professant la foi musulmane. Cette disposition est parfaitement cohérente dans le cadre strictement religieux du waqf, mais elle limite son utilisation comme régime plus général de dotation ou d’endowment.
Faut-il conserver cette spécificité religieuse dans la Waqf Act tout en créant, parallèlement, un mécanisme plus large de dotation accessible à d’autres fondateurs et investisseurs philanthropiques ?
Plutôt que de modifier nécessairement en profondeur la loi de 1941, Maurice pourrait envisager la création – parallèlement à ses régimes existants de trusts et de fondations – d’un régime moderne de « purpose endowment », c’est-à-dire de dotation affectée à un objectif déterminé, auquel pourrait s’ajouter, de manière optionnelle, un dispositif de gouvernance conforme à la charia.
Le pays dispose déjà d’une certaine expérience dans les domaines de la finance islamique, du takaful et des fonds d’investissement conformes à la charia.
Maurice possède donc une partie de l’infrastructure. Qu’est-ce qui lui manque encore pour devenir une juridiction crédible et compétitive dans le domaine international des waqfs et de la philanthropie islamique ?
Le défi principal ne réside probablement pas uniquement dans les textes. Comme le résume cette formule : « La législation est la partie la moins coûteuse. Ce qui coûte véritablement, c’est de disposer d’un vivier de professionnels compétents. »
Une critique récurrente du waqf est que certaines structures créées à des fins caritatives ont parfois servi à mettre le patrimoine familial à l’abri ou à échapper au contrôle. Comment prévenir de tels abus ? Et Maurice dispose-t-il de la capacité réglementaire nécessaire pour surveiller efficacement ce type de structures ?
La critique est légitime et elle repose sur une réalité historique. Les travaux de Timur Kuran documentent directement ce phénomène. En principe, le gestionnaire devait respecter à la lettre les stipulations du fondateur. Dans la pratique, ces directives ont régulièrement été contournées. L’une des conséquences imprévues a été une érosion de la légitimité même du système, ce qui a ensuite facilité, dans certains contextes, la confiscation des biens par les gouvernements.
Il ne s’agit donc pas d’une accusation formulée de l’extérieur contre le waqf. C’est aussi une critique interne au système.
Peut-on dès lors considérer que les dérives historiques du waqf constituent précisément une raison de renforcer aujourd’hui les mécanismes de transparence et de contrôle ?
Il faut d’aborde comprendre que l’abus n’est pas une caractéristique intrinsèque du waqf. Il peut apparaître dans n’importe quelle structure combinant la perpétuité, un important pouvoir discrétionnaire et une supervision insuffisante.
Le charitable trust anglais a connu un cycle comparable. Les réponses apportées ont été sensiblement les mêmes : création d’un registre public, mise en place d’un régulateur disposant de véritables pouvoirs d’intervention, obligation de produire des comptes, devoirs juridiques envers l’objectif poursuivi plutôt qu’envers le fondateur, et intervention des tribunaux lorsque la révocation d’un trustee devient nécessaire.
Le défi n’est pas de créer une loi, mais de bâtir un écosystème crédible»
Cela signifie-t-il que le véritable enjeu n’est pas tant la nature du véhicule juridique que la qualité de sa gouvernance et de sa supervision ?
Le droit mauricien reflète déjà une grande partie de ces principes.
Dans le cas d’un waqf familial, le bénéfice ultime doit être réservé aux pauvres ou à une autre finalité caritative permanente. Un waqf constitué uniquement au profit de personnes riches est nul. Le fait de réserver au fondateur un pouvoir de révocation invalide également la consécration du bien. Par ailleurs, les biens du waqf ne peuvent pas être saisis pour exécuter une dette personnelle du mutawalli.
Ce qui manque surtout, c’est le poids de l’application de la loi, notamment parce que certaines sanctions sont encore fixées à des niveaux datant de 1941.
Que faudrait-il faire ?
Il faudrait d’abord revoir fortement à la hausse les sanctions, de manière à ce qu’elles représentent une conséquence réellement significative pour un professionnel.
Ensuite, l’administrateur devrait être un fiduciaire agréé, assuré et révocable, plutôt qu’un membre de la famille nommé pratiquement à vie.
Les comptes déposés devraient également être rendus publics, et non simplement transmis à une autorité.
Il serait également souhaitable de prévoir une obligation minimale de distribution. L’objectif serait d’empêcher qu’une finalité caritative soit repoussée indéfiniment pendant que les actifs continuent à fructifier au sein de la structure.
Enfin, toute fonction de supervision de conformité à la charia devrait être véritablement indépendante. Un certificat de conformité acheté auprès du même conseiller qui a conçu la structure ne constitue pas une réelle garantie. Ce n’est qu’un élément décoratif.
Comment garantir concrètement cette indépendance ?
En matière de capacité réglementaire, Maurice a accompli des progrès visibles ces dernières années.
Le pays est sorti de la liste grise du Groupe d’action financière, le GAFI, en 2021, puis des listes européenne et britannique des juridictions à haut risque en 2022.
La Financial Crimes Commission, opérationnelle depuis mars 2024, comptait 108 affaires devant les tribunaux au cours des quatre mois se terminant au 31 mars.
Le prochain test important sera l’évaluation mutuelle de l’ESAAMLG prévue en 2027.
Ces avancées démontrent-elles que Maurice possède déjà l’architecture institutionnelle nécessaire pour superviser des structures de waqf modernes et éventuellement internationales ?
À mon sens, le cadre existe dans une large mesure. Le principal risque restant est moins législatif que culturel : il s’agit de savoir si les règles de supervision seront appliquées avec la même rigueur, indépendamment de l’identité du propriétaire ou des personnes qui contrôlent l’entité.
Ce problème n’est d’ailleurs pas propre à Maurice.
Il constitue un défi permanent pour toutes les petites juridictions où les réseaux professionnels, économiques et sociaux sont étroitement imbriqués et où, pour reprendre une formule familière, « tout le monde connaît tout le monde ».
Vous travaillez quotidiennement sur les trusts, la planification successorale et les successions transfrontalières. Comment le waqf se compare-t-il à un trust ou à une fondation moderne ? Et quels sont, concrètement, les véritables problèmes de succession auxquels les familles sont aujourd’hui confrontées ?
Sur le plan structurel, ce sont en quelque sorte des cousins, et cette ressemblance n’est pas fortuite. Certains travaux universitaires établissent un lien entre le développement du trust anglais — notamment les dotations des collèges d’Oxford — et les contacts historiques avec le waqf islamique.
Les trois mécanismes ont un point commun fondamental : ils dissocient la propriété juridique d’un bien de sa jouissance économique ou bénéficiaire et imposent des obligations à celui qui détient ou administre ce bien.
Mais quelles sont les différences essentielles entre un waqf et un trust moderne lorsqu’on passe de la théorie à la pratique ?
Trois différences sont particulièrement importantes.
La première est que le waqf a, par nature, une vocation perpétuelle, alors que la plupart des trusts sont soumis, selon les juridictions, à des règles limitant leur durée.
La deuxième est son irrévocabilité. En droit mauricien, si le fondateur se réserve expressément le pouvoir de révoquer le waqf, celui-ci est frappé de nullité. C’est une discipline que beaucoup de constituants de trusts modernes accepteraient difficilement, car ils souhaitent généralement conserver une certaine marge de contrôle.
Cette irrévocabilité garantit la permanence de l’affectation du bien, mais elle oblige également le fondateur à accepter une véritable séparation avec l’actif qu’il consacre au waqf.
La troisième différence concerne la succession. Un waqf testamentaire ne peut pas contourner les parts successorales réservées aux héritiers au-delà de la quotité dont le défunt pouvait librement disposer, sauf consentement des héritiers concernés.
Ce point est régulièrement mal compris par certains conseillers qui présentent parfois le waqf comme un moyen de contourner les règles de réserve héréditaire ou de succession forcée.
Ce n’est pas le cas, du moins lorsqu’il s’agit d’une constitution prenant effet au décès.
Il serait donc erroné de présenter le waqf comme un instrument permettant simplement de déshériter certains héritiers ou de contourner les règles successorales ?
Tout à fait. Cette présentation serait juridiquement trompeuse. Le waqf doit être compris comme un outil d’affectation patrimoniale et non comme un mécanisme destiné à neutraliser automatiquement les droits successoraux.
Quant aux véritables difficultés que rencontrent aujourd’hui les familles en matière de succession, trois problèmes reviennent constamment.
Le premier est ce que j’appellerais la collision des juridictions.
Prenez une famille possédant des actifs à Londres, Dubaï, Kuala Lumpur et Maurice. Elle peut se retrouver confrontée à quatre régimes successoraux différents, dont au moins deux peuvent appliquer des règles de réserve héréditaire, ou leur équivalent.
À cela s’ajoute le fait que chaque juridiction peut avoir sa propre définition du lieu où un actif est juridiquement situé.
Le résultat est parfois un ensemble de testaments préparés séparément dans plusieurs pays qui, au lieu de se compléter, finissent par se contredire.
Je rencontre ce problème pratiquement chaque mois.
Dans ce type de situation, la principale erreur consiste-t-elle justement à préparer chaque testament pays par pays, sans stratégie successorale internationale globale ?
Oui. Une succession transfrontalière ne peut pas être correctement planifiée en traitant chaque juridiction comme si elle existait isolément.
Le deuxième problème est que les structures survivent souvent à la raison pour laquelle elles avaient été créées.
Un véhicule patrimonial conçu en 2005 pour répondre aux circonstances très particulières d’un fondateur peut encore être administré en 2026 par des trustees qui ne l’ont jamais rencontré, au profit de bénéficiaires qui n’ont pas choisi cette structure, tandis que les règles fiscales ont, entre-temps, été modifiées à plusieurs reprises.
Autrement dit, la gouvernance se dégrade parfois bien avant les actifs eux-mêmes.
Comment éviter qu’un trust, une fondation ou un waqf ne devienne, vingt ans plus tard, une structure figée qui ne correspond plus aux besoins de la famille ?
C’est précisément là que les mécanismes d’adaptation et de gouvernance deviennent essentiels.
Fait intéressant, la loi mauricienne de 1941 avait déjà anticipé ce problème. La section 43 traite notamment des situations dans lesquelles les instructions initialement données par le fondateur ne peuvent plus être appliquées en raison d’un changement de circonstances.
Le troisième problème est probablement le plus fréquent : les familles confondent l’entreprise opérationnelle avec le patrimoine familial.
C’est la faiblesse structurelle que je rencontre le plus souvent, et c’est aussi celle qui peut contribuer à détruire le patrimoine à la troisième génération.
Pourquoi cette confusion entre l’entreprise familiale et le patrimoine privé devient-elle si dangereuse au fil des générations ?
Parce qu’une entreprise a besoin de capital, de prise de risque, de décisions rapides et parfois de réinvestissements importants, alors que le patrimoine familial poursuit souvent d’autres objectifs : préservation, diversification, revenus, transmission et protection.
Lorsque tout est enfermé dans la même structure, un conflit familial, une mauvaise décision commerciale ou un problème de succession peut fragiliser simultanément l’entreprise et le patrimoine de la famille.
Dans ce contexte, le waqf peut-il constituer une partie de la solution ?
Pour la partie philanthropique du patrimoine, oui, véritablement.
Le waqf permet d’aligner une obligation ou une conviction religieuse, une volonté de laisser un héritage durable et la recherche de permanence d’une manière qu’un trust discrétionnaire ne reproduit pas nécessairement.
Il permet également de sortir certains actifs du champ des futurs conflits successoraux — et c’est souvent l’un de ses avantages les moins ouvertement évoqués, mais les plus importants.
Est-ce à dire qu’une famille pourrait utiliser le waqf pour identifier clairement la part de son patrimoine qu’elle souhaite consacrer définitivement à une finalité religieuse ou philanthropique ?
Exactement. En revanche, je suis réticent à l’idée de présenter le waqf comme une solution générale à la succession familiale.
Le waqf ne résout pas, à lui seul, la question de savoir comment une famille doit organiser sa succession.
Il répond plutôt à une autre question : quels actifs cette famille souhaite-t-elle placer définitivement hors du processus successoral ordinaire ?
Ce sont deux questions très différentes.
Et les confondre pourrait précisément recréer les dérives historiques dont le waqf a parfois fait l’objet ?
Oui. C’est précisément lorsque l’on transforme le waqf en instrument de contournement successoral, au lieu de respecter sa véritable finalité, que peuvent apparaître les abus historiques évoqués précédemment.